


سجلت مجموعة “مناجم” قفزة غير مسبوقة في أرباحها خلال النصف الأول من سنة 2026، مدفوعة أساسا بدخول مشروعي “تيزرت” للنحاس بالمغرب و”بوتو”للذهب بالسنغال مرحلة الإنتاج بطاقة كاملة، إلى جانب الارتفاع المسجل في أسعار عدد من المعادن في الأسواق العالمية.
وأظهرت النتائج المالية للمجموعة، التي أوقفت حساباتها عند 30 يونيو 2026، أن الناتج الصافي لحصة المجموعة ارتفع إلى 3.778 مليار درهم، مقابل 380 مليون درهم خلال الفترة نفسها من سنة 2025، أي بزيادة قدرها نحو 3.397 مليار درهم، وهو ما يعني ارتفاعا يقارب 894% ومضاعفة الأرباح بنحو عشر مرات.
وفي السياق ذاته، ارتفع رقم المعاملات الموحد للمجموعة بنسبة 166%، منتقلا من 4.422 مليار درهم خلال النصف الأول من 2025 إلى 11.764 مليار درهم في النصف الأول من السنة الجارية.
كما سجل الفائض الخام للاستغلال، أو EBE، قفزة بأكثر من 300%، ليصل إلى 6.197 مليار درهم، مقابل 1.442 مليار درهم قبل سنة. ونتيجة لذلك، ارتفع هامش الفائض الخام للاستغلال إلى 53%، مقابل 33% خلال النصف الأول من 2025، أي بزيادة قدرها 20 نقطة مئوية.
أما النتيجة التشغيلية، فقد بلغت 4.833 مليار درهم، مقابل 723 مليون درهم خلال الفترة نفسها من السنة الماضية، بارتفاع قدره حوالي 4.110 مليار درهم.
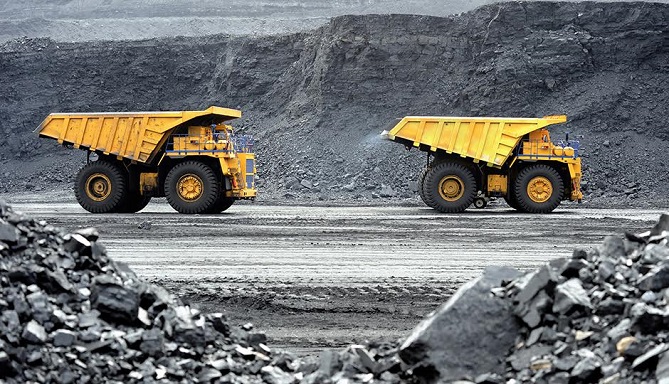
وتعزو “مناجم”هذه النتائج بالدرجة الأولى إلى المساهمة المتزايدة لمشروعين استراتيجيين دخلا مرحلة الإنتاج، ويتعلق الأمر بمنجم تيزرت للنحاس في المغرب ومنجم بوتو للذهب في السنغال.
وبحسب المجموعة، فقد بلغ المنجمان خلال النصف الأول من سنة 2026 مستوى الإنتاج المستهدف. ما عزز بشكل مباشر مساهمتهما في رقم معاملات المجموعة ونتائجها المالية.
وتزامن ارتفاع الإنتاج مع ظرفية مواتية في أسواق المعادن. إذ استفادت المجموعة من ارتفاع أسعار الذهب والفضة والنحاس. وهو ما ساهم بدوره في تعزيز نمو الإيرادات والربحية خلال الفترة المشمولة بالنتائج.
وتعود أهمية مشروع تيزرت إلى كونه أحد المشاريع الكبرى للنحاس التي طورتها المجموعة بالمغرب. في حين يمثل “بوتو” إضافة مهمة إلى محفظة “مناجم” في مجال الذهب بإفريقيا.
ورغم الأداء القوي للمجموعة على المستوى الإجمالي، فإن جميع وحداتها لم تسجل تطورا إيجابيا خلال الفترة نفسها.
فقد أشارت “مناجم” إلى تراجع إنتاج الفضة في منجم إميضر بالمغرب. إضافة إلى انخفاض إنتاج الذهب في منجم Tri-K بغينيا. وذلك بسبب صعوبات تشغيلية أثرت على الإنتاج خلال النصف الأول من السنة.
غير أن هذا التراجع تم تعويضه بشكل كبير بارتفاع مساهمة “تيزرت” و”بوتو”. فضلا عن استفادة المجموعة من ارتفاع أسعار المعادن.
وجاءت هذه النتائج بعد سنوات من الاستثمارات التي خصصتها “مناجم” لتطوير مشاريعها الجديدة. إذ كان كل من “تيزرت” و”بوتو”في صلب برنامج استثماري مهم للمجموعة خلال السنوات الماضية.
وكانت المجموعة قد أعلنت في نتائجها السابقة أن انطلاق إنتاج “بوتو” في السنغال و”تيزرت” بالمغرب ساهم بالفعل في رفع نشاطها خلال عام 2025. قبل أن يبلغ المشروعان طاقتهما الاسمية خلال النصف الأول من 2026.
وتعكس نتائج النصف الأول، وفق المجموعة، انتقال “مناجم”إلى مرحلة جديدة من نموها. بعدما أصبحت المشاريع الجديدة تساهم بشكل أكبر في الإنتاج والإيرادات والنتائج المالية.
وتعتبر المجموعة أن النصف الثاني من 2026 سيشكل مرحلة مهمة لترسيخ هذا المستوى الجديد من النشاط. عقب الوصول إلى الطاقة الإنتاجية الاسمية في “تيزرت” و”بوتو”.
وتعود جذور مجموعة “مناجم” إلى سنة 1930، مع انطلاق استغلال منجم بوازار للكوبالت، الواقع بإقليم ورزازات جنوب شرق المغرب. أما مجموعة “مناجم” بصيغتها الحالية، فقد تأسست عام1996 لتدبير الأنشطة التعدينية التابعة لمجموعة “ONA”.
وتعمل المجموعة اليوم في عدد من الدول الإفريقية، ضمن سلسلة تشمل استكشاف واستخراج ومعالجة وتسويق المعادن. من بينها الذهب والنحاس والفضة والكوبالت والزنك والرصاص. كما أنها شركة مدرجة في بورصة الدار البيضاء.
خديجة اسويس
