


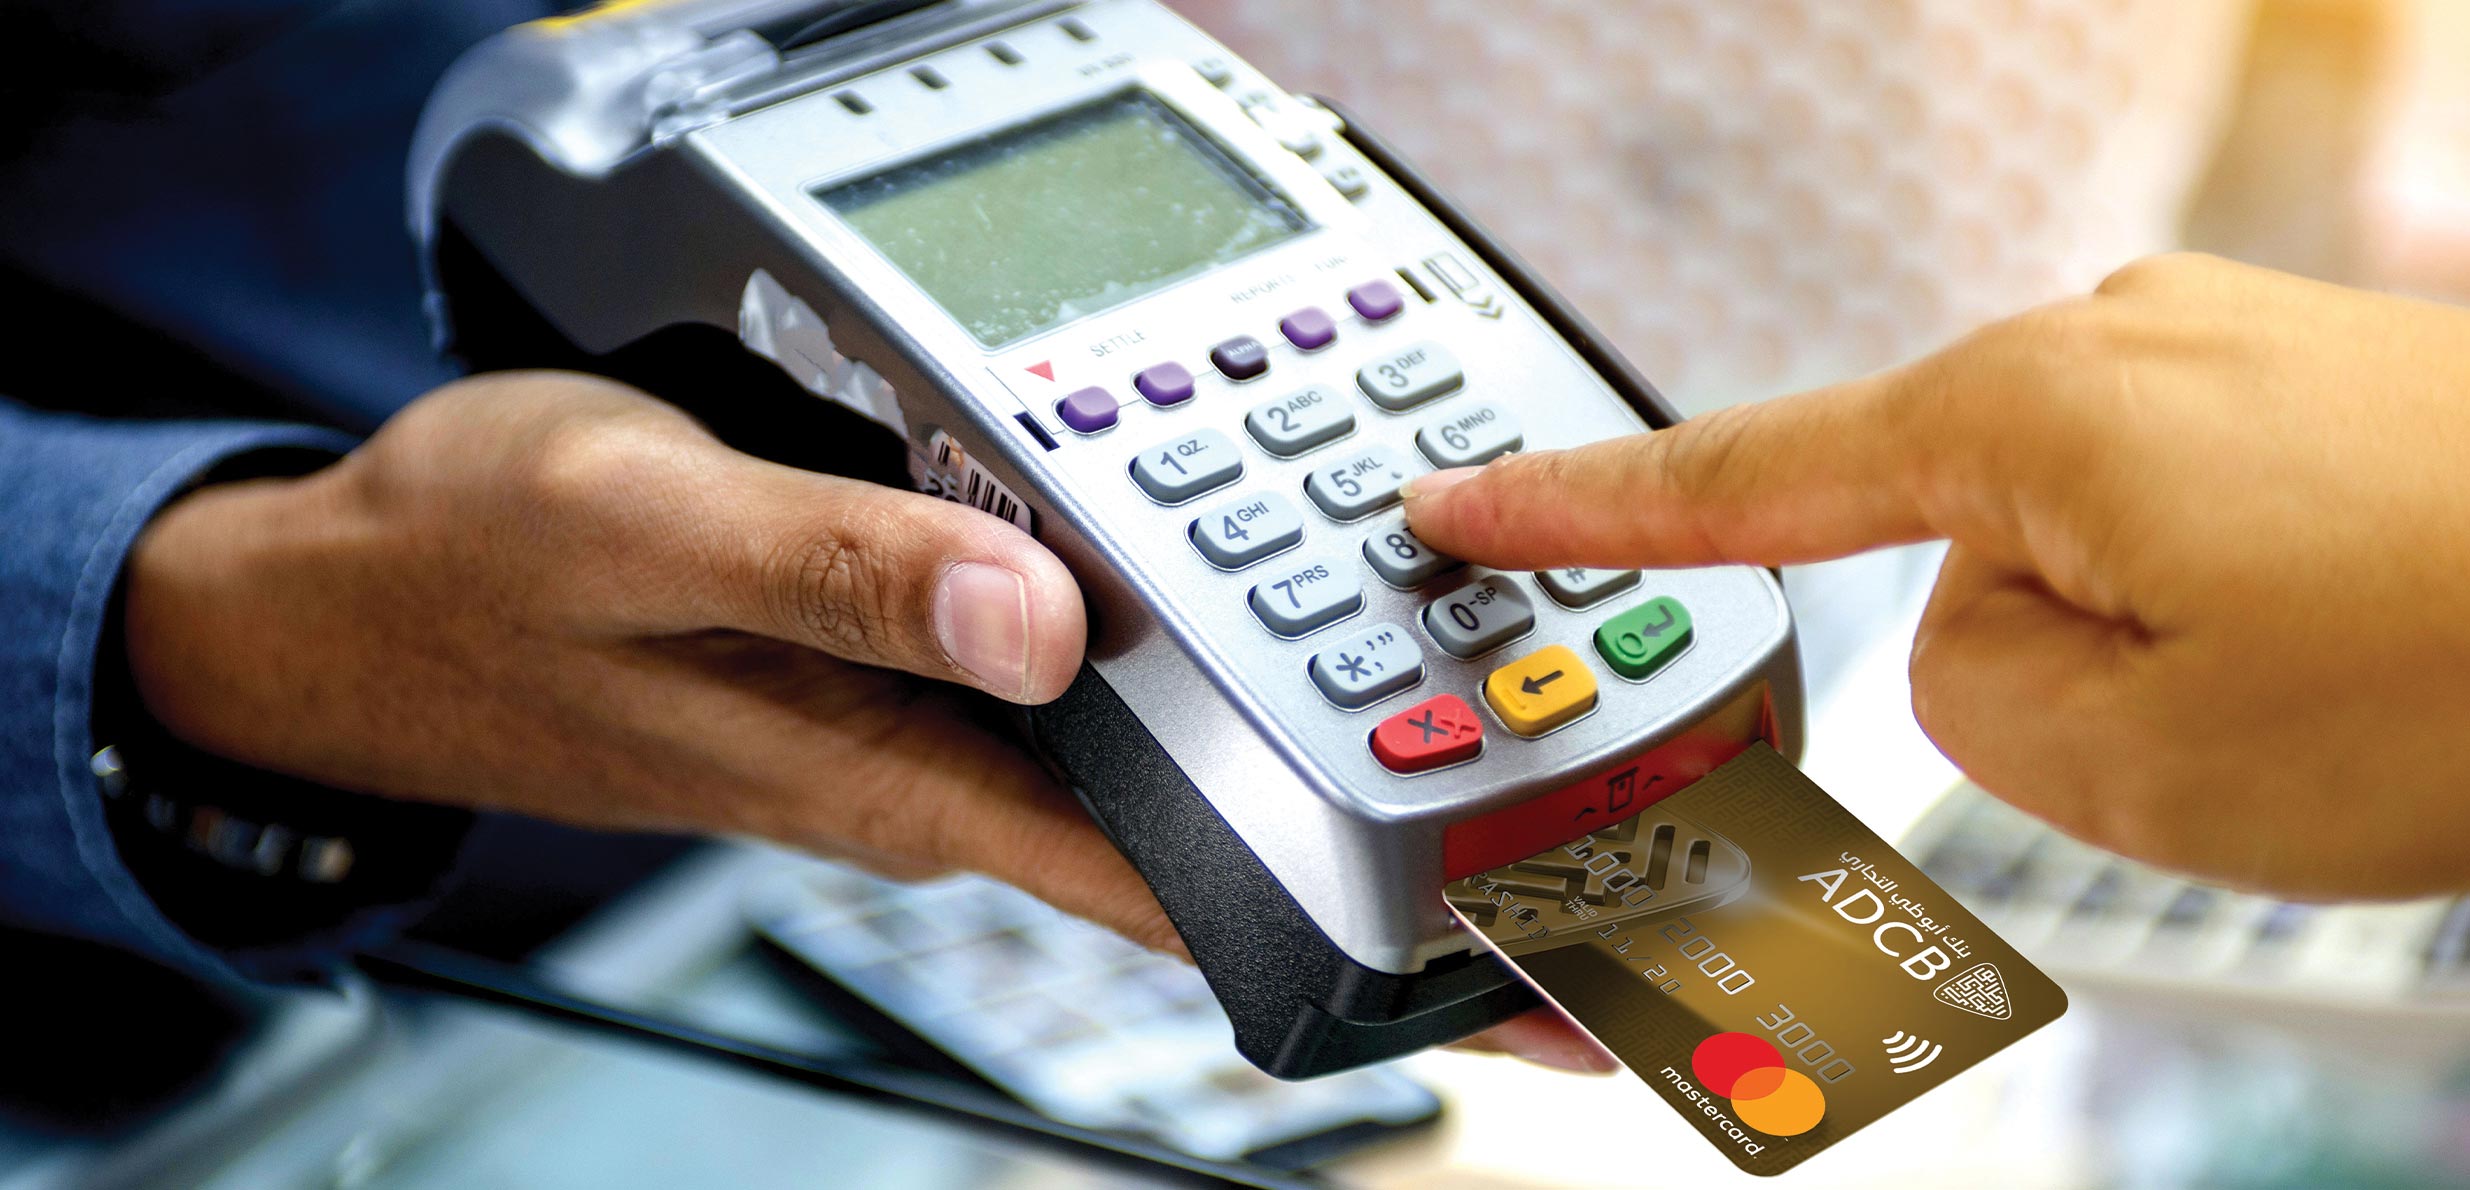
خفض بنك المغرب، ابتداء من فاتح أكتوبر الجاري، السقف العام لرسوم التبادل المرتبطة بالمعاملات المنجزة بواسطة البطاقات البنكية المغربية داخل التراب الوطني إلى 0.5 في المائة، بعدما كان محددا في 0.65 في المائة، في خطوة تستهدف تقليص كلفة الأداء الإلكتروني وتشجيع استعمال البطاقات البنكية في المعاملات اليومية.
ويأتي هذا الإجراء في سياق توجه بنك المغرب نحو الحد من الاعتماد الكبير على النقد، والدفع باتجاه توسيع استعمال وسائل الأداء الإلكتروني، خصوصا لدى التجار وأصحاب المحلات. كما حدد البنك المركزي سقفا خاصا لهذه الرسوم في حدود 0.15 في المائة بالنسبة لخدمات الحكومة الإلكترونية والمعاملات المنجزة لدى تجار القرب.
وتعليقا على هذا الإجراء، يرى الخبير الاقتصادي أمين سامي أن خفض الرسوم “يسير في الاتجاه الصحيح، لأنه يخفض أحد عناصر كلفة قبول الأداء بالبطاقة”، موضحا أن هذه الكلفة يمكن أن تؤثر بشكل خاص في قرار التجار الذين يشتغلون بهوامش ربح محدودة.
وشدد سامي، ضمن تصريح لجريدة “سفيركم”، على أن التخفيض المعلن لا يعني بالضرورة خفض مجموع العمولة التي يتحملها التاجر. موضحا أن الأمر يتعلق برسوم التبادل بين مؤسسات الأداء. وقال إن “الاختبار الحقيقي هو مقدار التخفيض الذي سيظهر في فاتورة التاجر”.
واعتبر المتحدث ذاته أن السقف الخاص بتجارة القرب يمكن أن يكون أكثر تأثيرا في توسيع استعمال الأداء الإلكتروني، شريطة أن تكون الاستفادة منه سهلة. وأن تتوفر أجهزة أو حلول أداء منخفضة الكلفة. إلى جانب تسريع تحويل المداخيل إلى حسابات التجار.
وأوضح سامي أن التاجر لا ينظر فقط إلى نسبة العمولة، بل يحتاج أيضا إلى الوصول السريع إلى أمواله من أجل شراء السلع وتسديد التزاماته. لذلك، فإن نجاح الإجراء، بحسبه، “سيتوقف أيضا على سرعة تسوية المعاملات وتحويل المداخيل”.
أما بخصوص تقليص استعمال الكاش، فيرى الخبير الاقتصادي أن التأثير سيكون تدريجيا، لأن قبول البطاقة من طرف التاجر لا يعني بالضرورة اختفاء النقد من باقي حلقات المعاملة. وأوضح: “إذا قبل التاجر البطاقة، ثم اضطر إلى سحب مداخيله نقدا لأداء الموردين، فإن التحول يبقى ناقصا”.
وحسب سامي، فإن الرقمنة الفعلية ينبغي أن تشمل سلسلة المعاملات كاملة، “من الزبون إلى التاجر ثم الموزع والمورد”. مؤكدا أن الإجراء الجديد سيساعد على توسيع قبول البطاقات. لكنه “لن يحدث وحده انخفاضا كبيرا وسريعا في النقد المتداول”.
ويرى سامي أن قياس نجاح الخطوة لا ينبغي أن يقتصر على عدد أجهزة الأداء الإلكتروني التي تم تركيبها. وإنما على مدى استعمالها فعليا في المشتريات اليومية. وعلى انخفاض حاجة المواطنين والتجار إلى سحب الأموال نقدا.
ويأتي هذا التوجه في ظل تحذيرات متكررة من بنك المغرب بشأن ارتفاع استعمال النقد في الاقتصاد. بالنظر إلى الكلفة التي يفرضها تداول الأوراق النقدية، سواء من حيث الطباعة والنقل والحراسة والعد والتخزين. فضلا عن صعوبة تتبع بعض المعاملات التي تتم خارج القنوات البنكية.
وأشار سامي إلى أن كثافة استعمال الكاش قد تجعل تتبع بعض المعاملات أكثر صعوبة. وقد تسهل إخفاء جزء من المداخيل أو التهرب الضريبي. لكنه يحذر في الوقت نفسه من اختزال استعمال النقد في هذه الحالات. قائلا إن “هناك أيضا أسبابا مرتبطة بالولوج إلى الخدمات البنكية والثقة والعادات والحاجة إلى سيولة فورية”.
ويبرز جانب آخر من الإشكال يرتبط بالسيولة البنكية. إذ يوضح الخبير أنه عندما تسحب الأموال من الحسابات وتظل خارج البنوك، فإن سيولة القطاع البنكي تتراجع، مع ثبات العوامل الأخرى، وترتفع حاجته إلى إعادة التمويل. ويربط في هذا السياق بين استمرار نمو النقد المتداول وبين حاجيات السيولة لدى البنوك.
غير أن ارتفاع حجم النقد المتداول، بحسب سامي، لا يعني بالضرورة وجود أزمة مصرفية أو خروج الأموال من الاقتصاد. إذ يمكن لهذه الأموال أن تستمر في تمويل عمليات البيع والشراء، لكنها تدور بدرجة أقل عبر الحسابات البنكية.
وبالنسبة لأمين سامي، فإن الانتقال إلى الأداء الإلكتروني يتطلب أكثر من مجرد خفض الرسوم. موضحا أن المطلوب هو جعل الأداء الإلكتروني “أوفر وأسهل وأكثر موثوقية”. إلى جانب حماية المستهلك ومواكبة التجار الصغار وتبسيط التعاملات المرتبطة بهم.
واقترح سامي اختبار نموذج متكامل في عدد من الأسواق والأحياء، من خلال تجهيز التجار المؤهلين، وتوفير عرض واضح الكلفة، وإشراك الموردين. وتسريع تسوية المعاملات، ثم قياس النتائج بعد ثلاثة وستة أشهر. لمعرفة ما إذا كانت الأموال تنتقل فعليا عبر سلسلة المعاملات أم أن هناك حلقات ما تزال تعتمد على النقد.
ونبه سامي إلى أن خفض رسوم الأداء يمثل خطوة مهمة لمعالجة كلفة استعمال البطاقة، لكن التحول المستدام نحو الأداء الإلكتروني يحتاج أيضا إلى الثقة وجودة الخدمة وسرعة التسوية والأمن الرقمي وحماية البيانات وتسوية النزاعات. مع الإبقاء على إمكانية استعمال النقد بالنسبة لمن يحتاج إليه. خصوصا في حالات تعطل الخدمات الإلكترونية.
